- 核心摘要
2026年1-8月,浙江家具行业呈现“生产稳增、效益承压、外需放缓”的运行特征。全省规模以上家具企业累计产量1.99亿件,同比增长5.7%;实现工业销售产值742.61亿元,同比增长3.2%。受外需波动与成本上升影响,行业利润空间收窄,营业利润同比下降60.3%,亏损企业占比升至42.3%。
8月处于行业传统淡季,但房地产系列新政集中落地、城市更新持续推进、家装以旧换新政策纵深普及,叠加市场对“金九”传统旺季的提前预判,行业经营信心得到一定提振。
- 政策背景
7月,国务院批复《扩大消费“十五五”规划》,将住房消费置于大宗耐用商品消费体系首位。截至8月30日,消费品以旧换新累计带动相关商品销售超1.54万亿元、惠及超2.06亿人次,全国已有27个地方开展自主品类补贴。
9月14日,商务部等八部门印发《促进智能家居消费行动方案》,提出扩大优质智能家居供给等7条举措,统筹支持全屋智能家居购新。
9月29日,财政部、中国人民银行、金融监管总局联合发布通知,明确自2026年10月1日起实施居民购房贷款贴息政策,实施期限暂定1年。这是中央财政首次对商业性个人住房贷款进行贴息,标志着房地产支持政策力度进一步加大。
- 适用对象:居民家庭使用新发放商业性个人住房贷款购买首套住房,且所购住房建筑面积不超过120平方米、住房总价不超过150万元
- 贴息标准:财政部门按照贷款本金给予年化1个百分点的贴息,贴息期限最长不超过5年,单户可享受贴息的贷款本金上限为100万元
- 适用范围:新房与二手房同等适用政策
按照当前首套住房商业性个人住房贷款利率水平测算,此次贴息相当于优惠了利率的三分之一。对于一笔100万元长期限商业性个人住房贷款,贴息政策最多可帮助借款人累计减少利息支出近5万元,将有效降低购房成本,带动住房消费及家居家装需求释放。
01 生产端运行:总量稳增,结构分化
据浙江省经信厅和省统计局统计,1-8月全省家具行业生产运行呈现“总量稳增、品类分化”的特征。
·主要产品产量情况
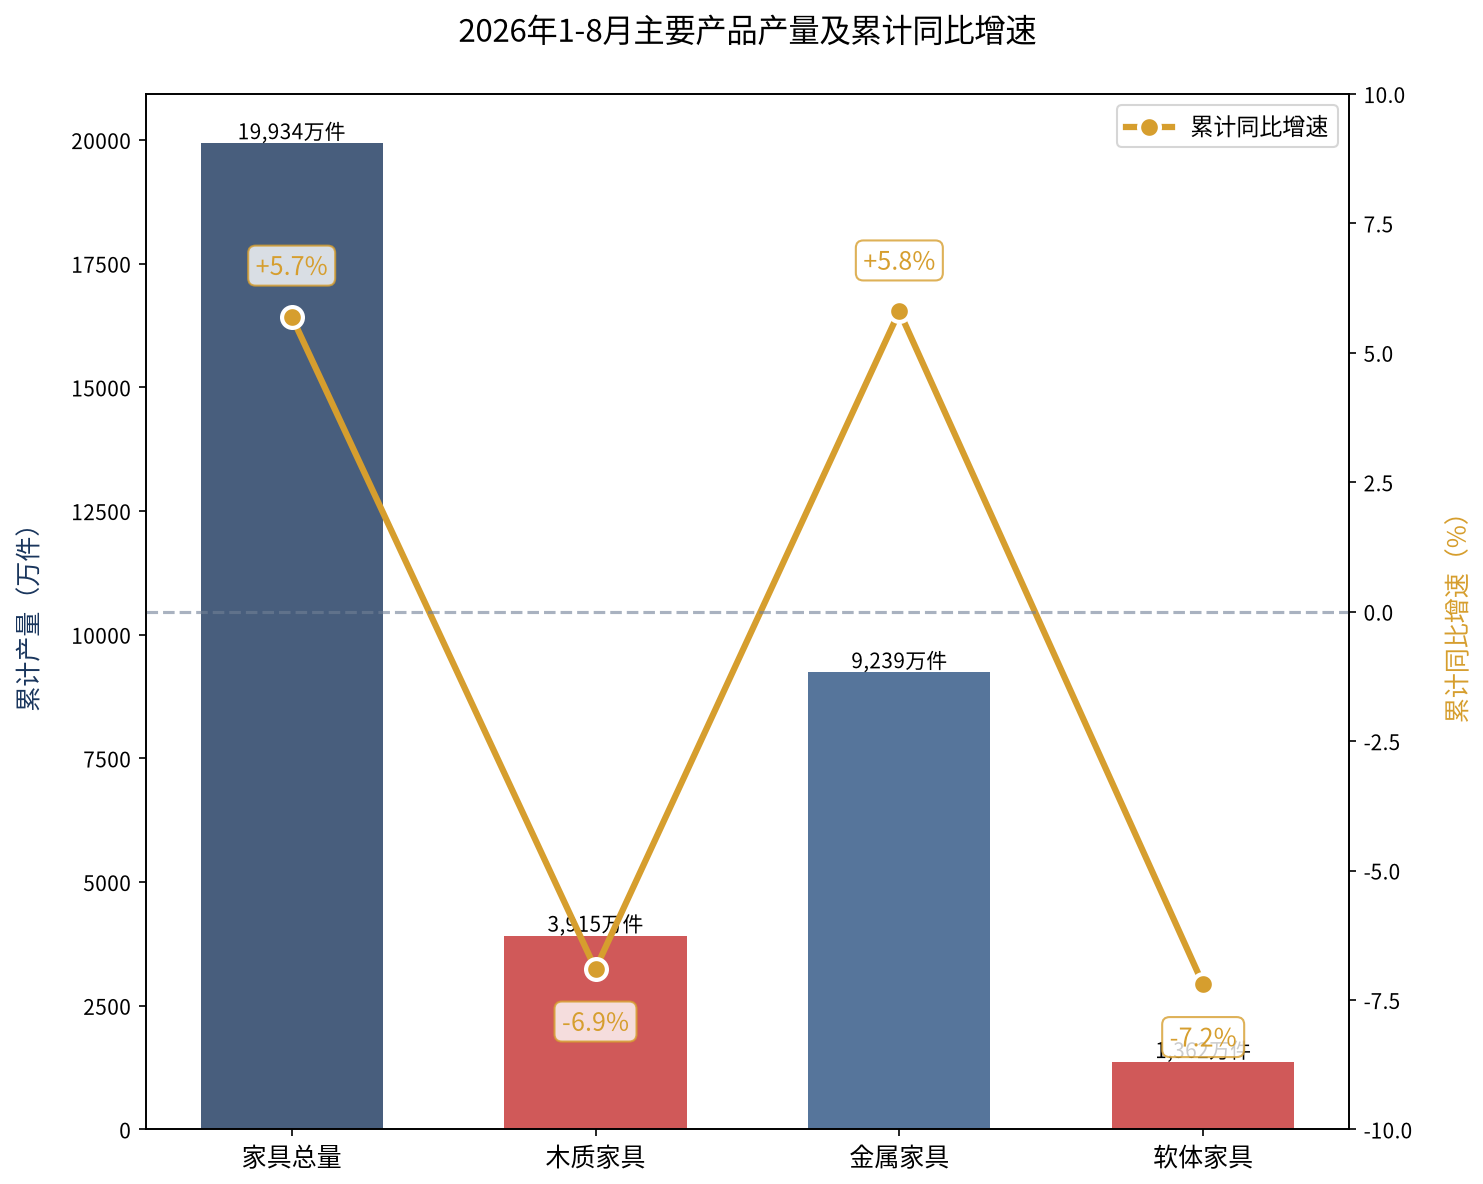
2026年1-8月主要产品产量及累计同比增速
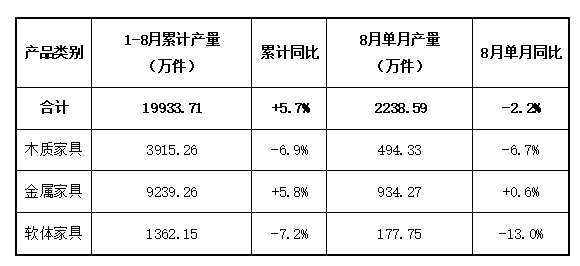
结构特征:金属家具产量保持增长,成为拉动总量的主要动力;木质家具与软体家具均出现不同程度下滑,其中软体家具8月单月降幅最为明显。
·销售产值与出口情况
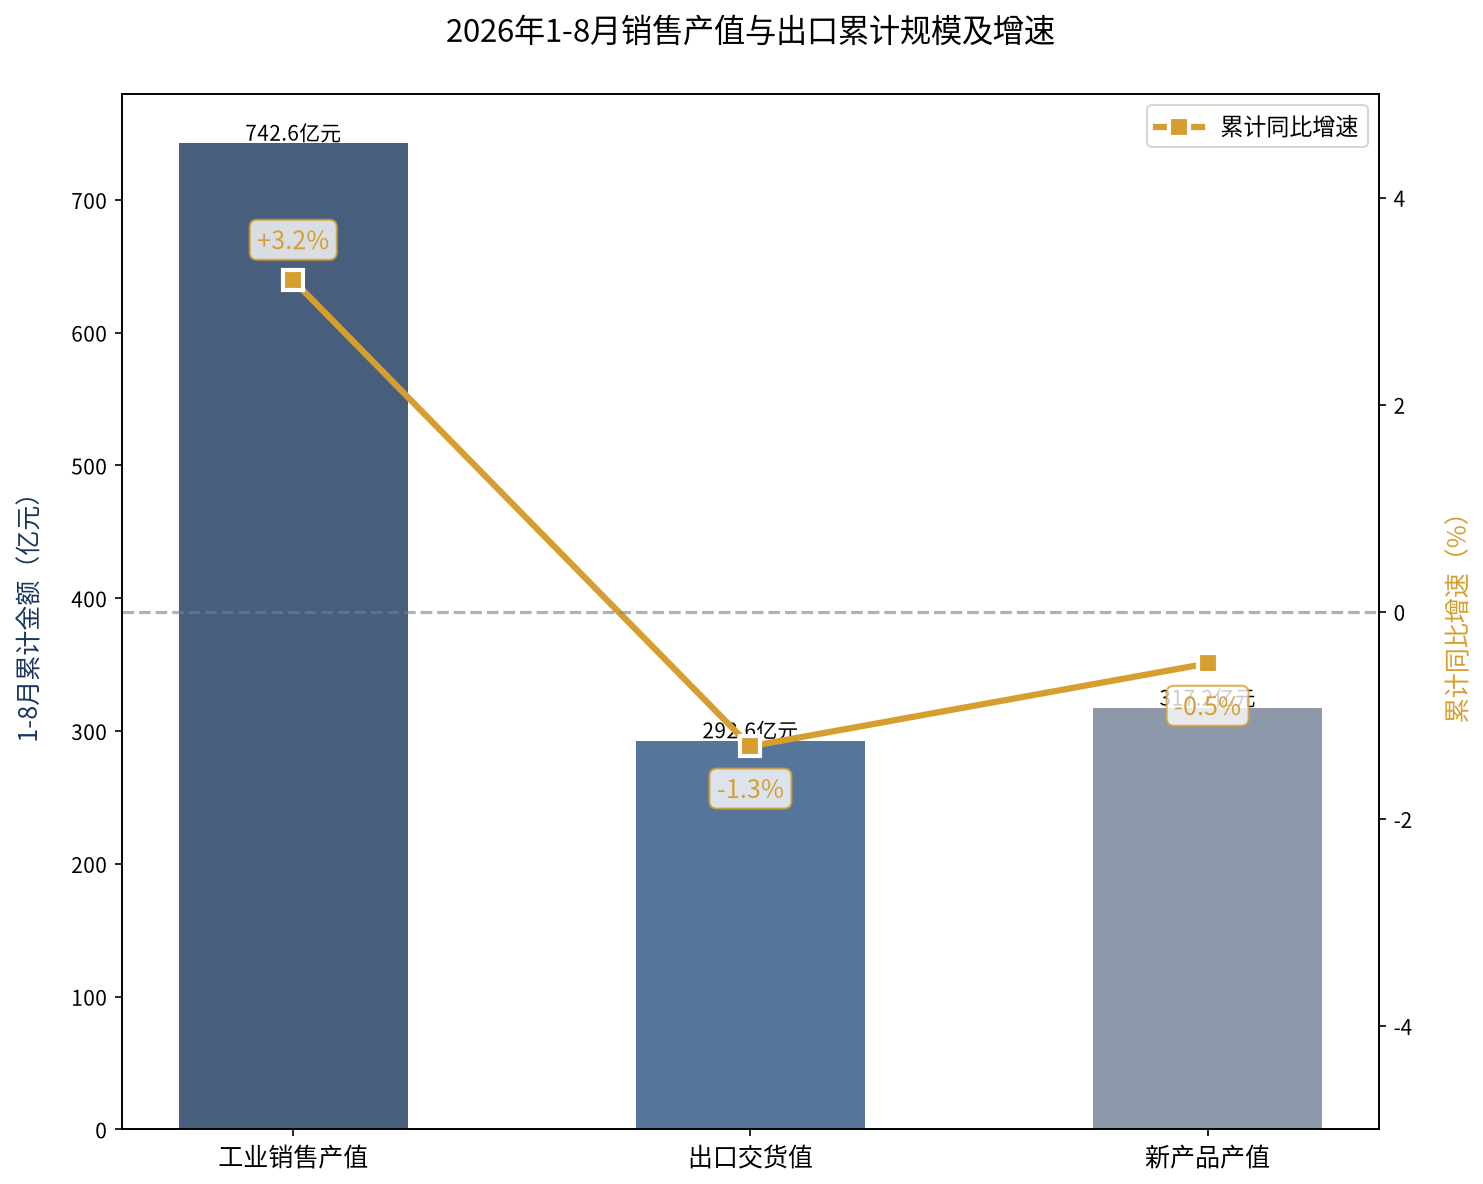
2026年1-8月销售产值与出口累计规模及增速
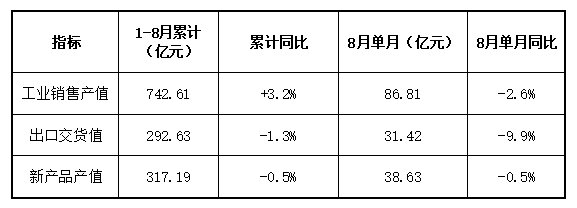
关键信号:出口交货值8月单月降幅扩大至9.9%,外需波动加剧;新产品产值累计微降,创新产出节奏放缓。
02 外需环境:出口换挡,多元拓展
海关总署数据显示,2026年前8个月,我国货物贸易出口20.17万亿元,增长14.6%;进口14.61万亿元,增长22%。8月当月,出口、进口分别增长18.6%、21.7%,连续4个月同时保持两位数增长。
·家居类产品出口表现
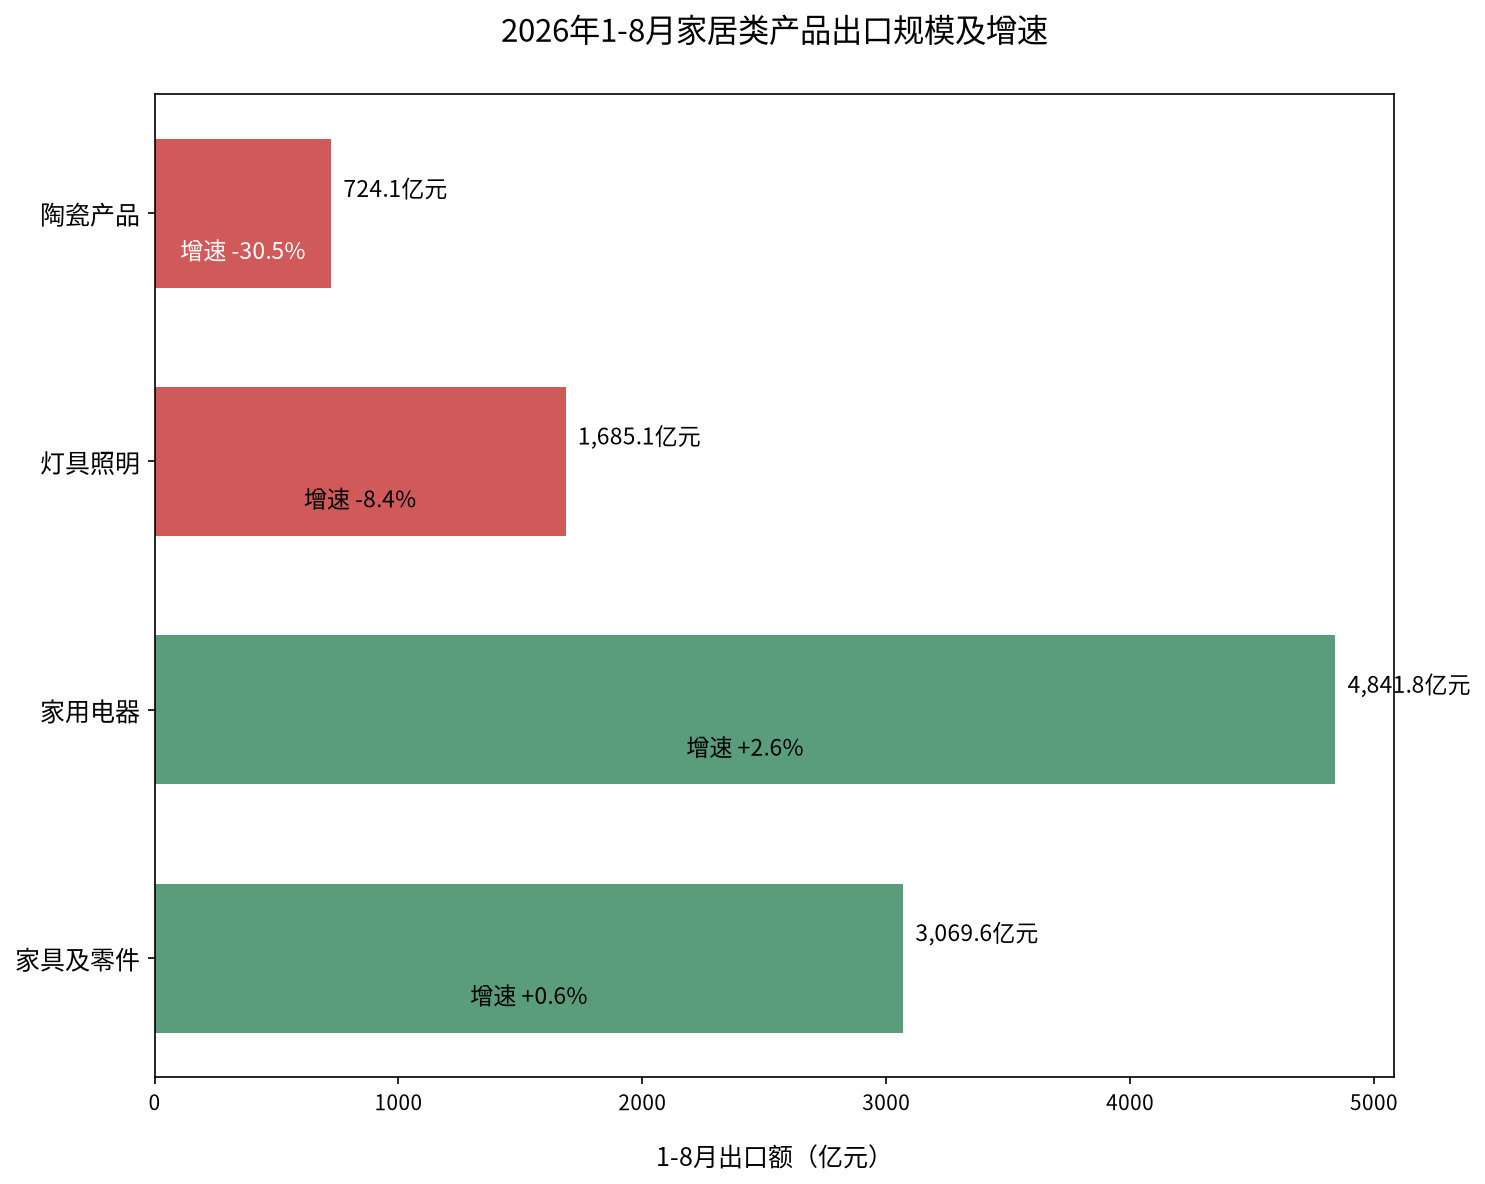
2026年1-8月家居类产品出口规模及增速
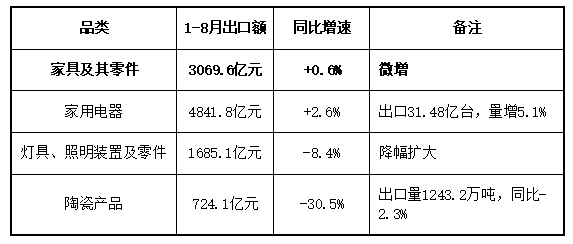
分化态势:家具出口微增企稳,灯具与陶瓷产品降幅明显。陶瓷产品由去年同期家居行业唯一正增长品类转为深度下滑,行业出口承压特征显著。
·贸易伙伴格局变化
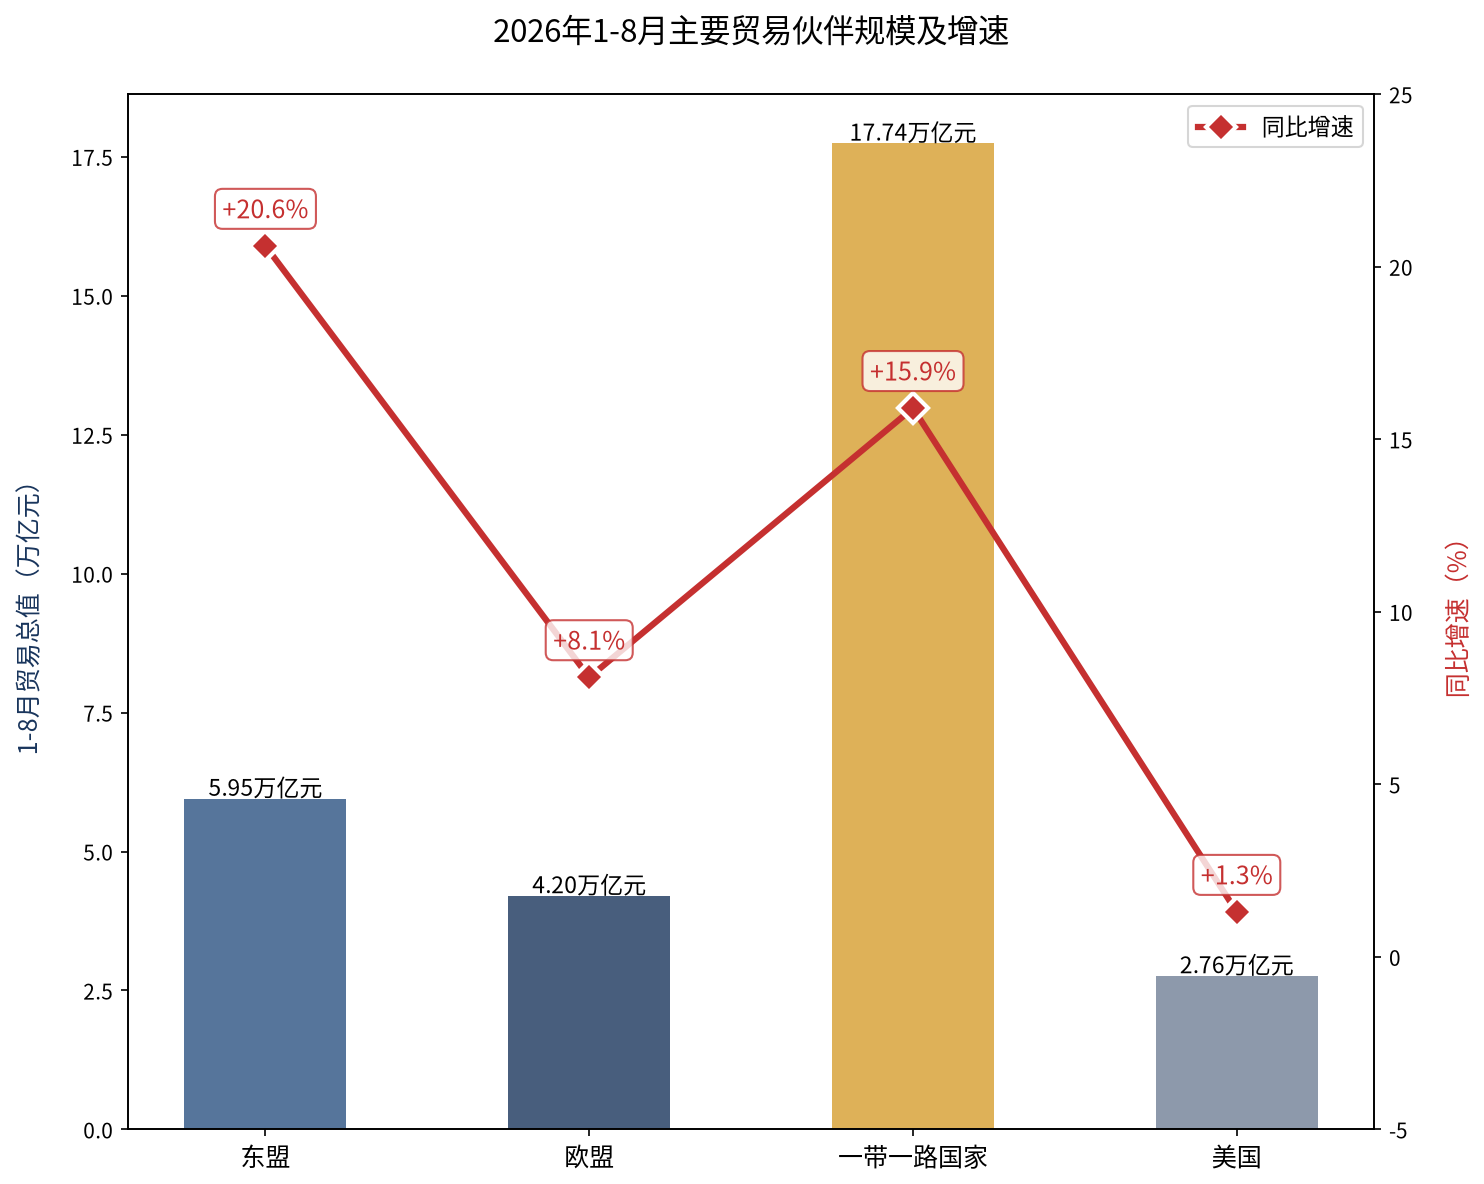
2026年1-8月主要贸易伙伴规模及增速
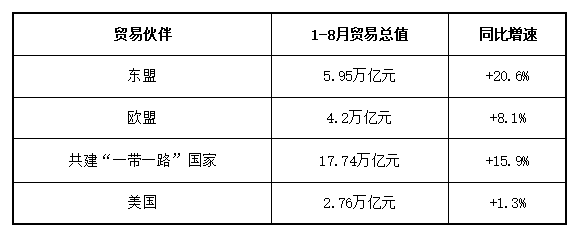
格局判断:多元化贸易格局加速形成,东盟与“一带一路”市场成为增长主力;对美出口温和回升,以美国为主要目的地的家居建材品类面临边际改善。
·行业景气度:BHI小幅回升
8月全国建材家居景气指数(BHI)为112.73,环比上涨2.42点,同比上涨2.67点。
中国建材流通协会分析指出,8月全国建材家居市场成交节奏放缓,整体仍处于转型蓄势阶段;受益于房地产新政落地及旺季预期加持,BHI实现小幅回升。
数据显示,全国规模以上建材家居卖场8月销售额为1121.23亿元,环比下跌1.30%,同比上涨6.13%;1-8月累计销售额为8897.59亿元,同比下跌2.65%。
03 效益表现:增收不增利,压力凸显
据浙江省经信厅和省统计局对全省1199家规模以上企业统计,1-8月家具行业经济效益呈现“营收微增、利润下滑”的特征。
·主要效益指标
2026年1-8月主要效益指标同比增速对比
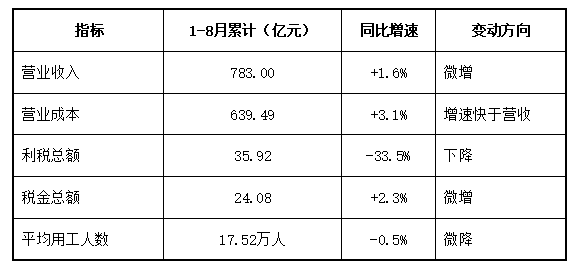
核心矛盾:营业成本增速(+3.1%)显著快于营收增速(+1.6%),成本端压力向利润端传导,行业盈利空间持续收窄。
04 费用结构:财务费用增加
1-8月全省规模以上家具企业费用结构呈现“销售费用收缩、财务费用增加”的显著特征。
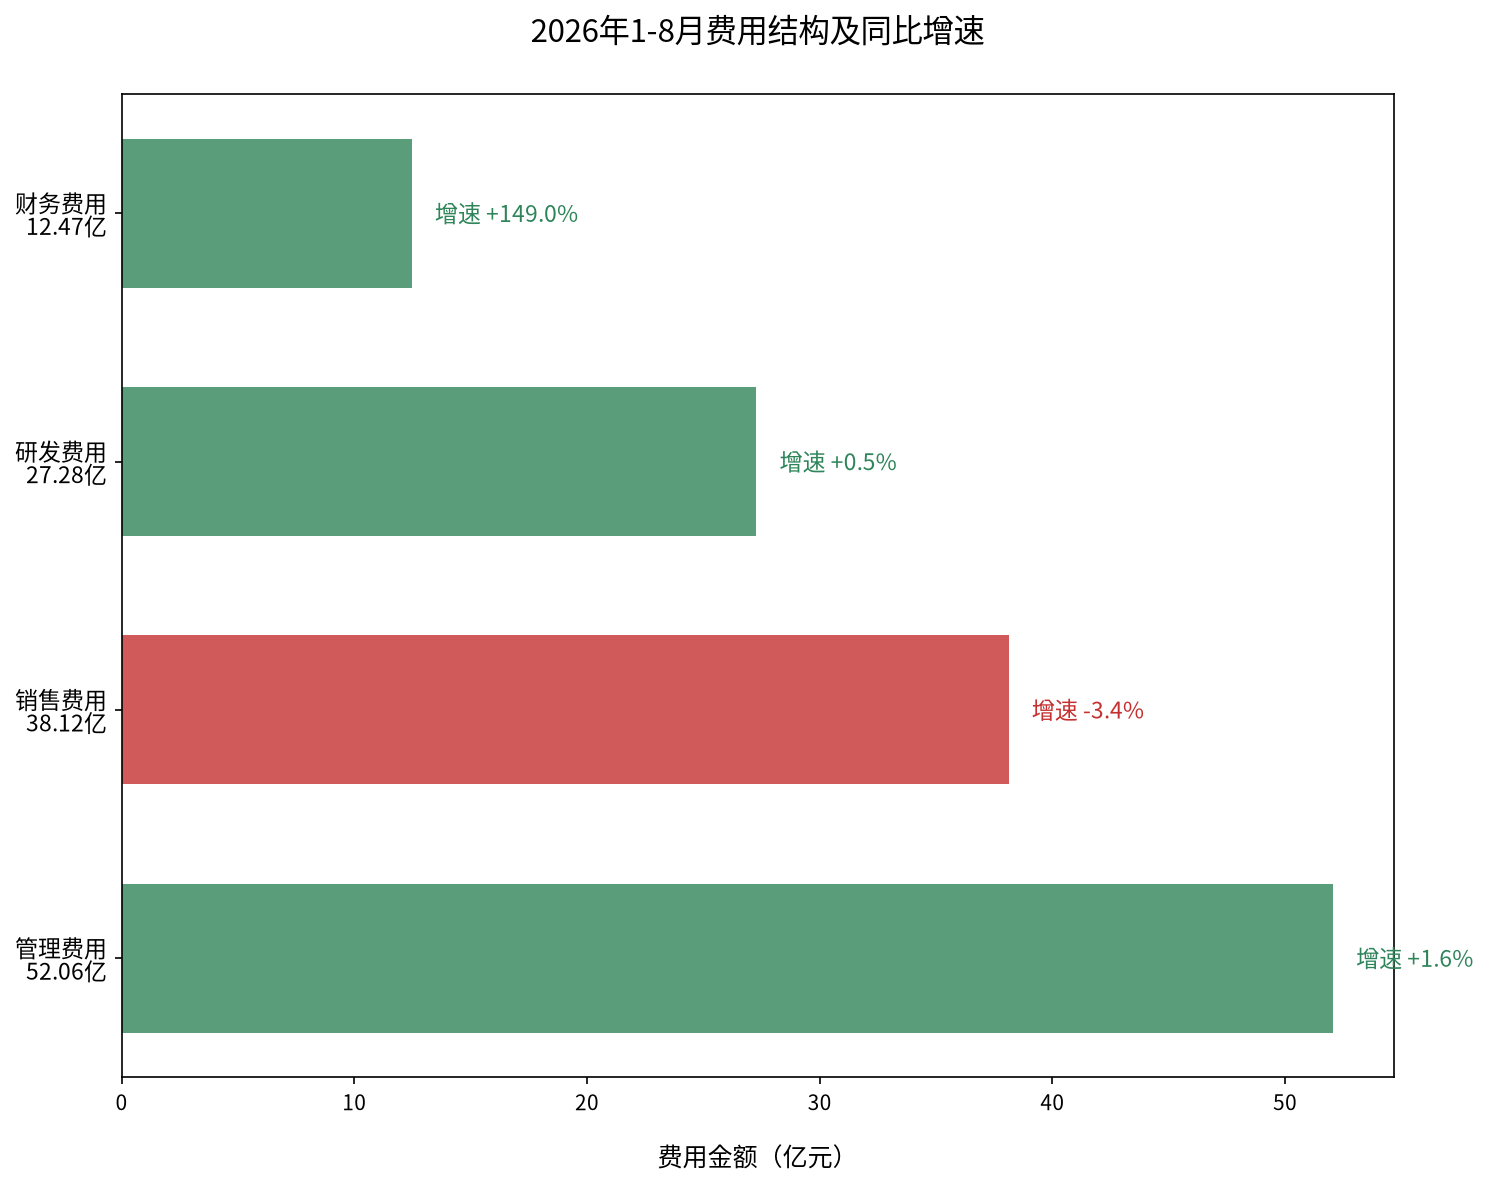
2026年1-8月费用结构及同比增速
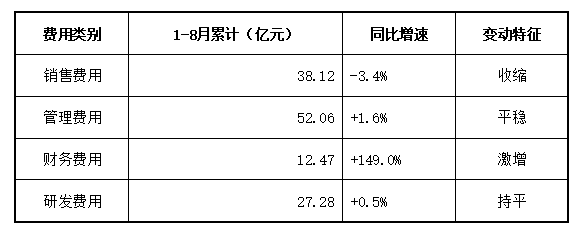
关键观察:财务费用同比增长149%,是影响行业利润的重要因素;销售费用收缩反映企业主动控制市场投入;研发费用基本持平,创新投入保持稳定但未显著增长。
05 趋势展望:政策暖风频吹,把握窗口期
8月份,受制造业传统生产淡季延续、外需订单波动等因素影响,制造业PMI为49.2%,连续多月处于收缩区间,宏观生产端持续承压。
但与此同时,积极信号正在累积:
——景气回升:全国建材家居景气指数(BHI)环比上涨,经理人信心指数延续走强;
——需求支撑:二手房成交回暖带来的翻新、局部改造、适老化和品质升级需求,仍是稳定行业销售额的“压舱石”;
——政策加码:消费品以旧换新与《促进智能家居消费行动方案》接续发力,多地加码补贴。
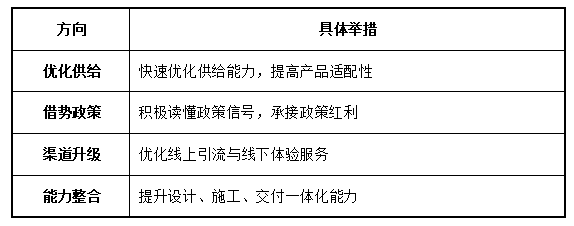
宏观政策思路已明确转向“惠民生、促消费”。建议家具企业把握当前政策红利激发市场活力的关键窗口期。
06 对策与建议
从行业周期视角看,短期靠降本提效可以稳住利润——通过费用精细化管控、供应链优化和渠道效率提升,能够在需求收缩期守住盈利底线。但中长期必须依靠产品升级、市场多元化和现金流安全,才能穿越需求收缩与竞争加剧的周期。
——产品升级是核心:顺应智能家居、适老化、绿色环保三大趋势,加快产品迭代与场景化解决方案输出,从“卖家具”向“卖空间体验”转型,提升产品附加值与议价能力。
——市场多元化是保障:在巩固传统出口市场的同时,深耕东盟、“一带一路”等新兴市场;国内市场从新房装修向存量翻新、局部改造、二手房更新等细分领域延伸,分散单一市场波动风险。
——现金流安全是底线:在行业周期中保持审慎的财务策略,严控应收账款周期与库存水平,维持健康的现金流储备,为技术投入与逆势扩张留出空间。
家具行业正从“规模扩张期”进入“结构调整期”,唯有短期守得住成本、中长期提得升价值,才能在新一轮行业洗牌中占据有利位置。
附注:
(1)规模以上工业统计范围为年主营业务收入2000万元及以上的工业企业。
(2)以上浙江省数据由省统计局提供;全国进出口及BHI数据来自海关总署、中国建材流通协会公开信息。